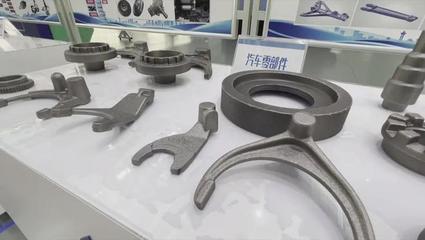
中國(guó)汽車零部件貿(mào)易遭遇陣痛 從高速增長(zhǎng)到結(jié)構(gòu)調(diào)整的十字路口
過去二十年,中國(guó)汽車零部件產(chǎn)業(yè)憑借成本優(yōu)勢(shì)、規(guī)模效應(yīng)和深度融入全球供應(yīng)鏈,一度成為全球汽車工業(yè)的重要支撐。2023年以來,這一領(lǐng)域正經(jīng)歷前所未有的貿(mào)易陣痛。出口增速放緩、海外訂單波動(dòng)、貿(mào)易壁壘升級(jí)、地緣政治干擾多重因素疊加,讓曾經(jīng)高歌猛進(jìn)的中國(guó)汽車零部件貿(mào)易站到了結(jié)構(gòu)調(diào)整的十字路口。
一、總量遇冷:出口增速創(chuàng)近年新低
據(jù)中國(guó)海關(guān)總署數(shù)據(jù),2024年上半年,中國(guó)汽車零部件出口總額約480億美元,同比僅增長(zhǎng)2.1%,較2021年同期超過30%的增速大幅回落。部分傳統(tǒng)優(yōu)勢(shì)品類如輪轂、剎車盤、變速箱零件甚至出現(xiàn)同比負(fù)增長(zhǎng)。對(duì)北美市場(chǎng)的出口同比下降7.8%,對(duì)歐盟出口下降3.4%,盡管對(duì)俄羅斯、墨西哥、東南亞等市場(chǎng)保持增長(zhǎng),但難以完全對(duì)沖傳統(tǒng)市場(chǎng)的下滑。
分析人士指出,造成這一局面的直接原因有三:一是全球新車銷量增長(zhǎng)乏力,歐美經(jīng)銷商庫(kù)存高企,主機(jī)廠下調(diào)排產(chǎn)計(jì)劃,導(dǎo)致零部件需求收縮;二是疫情期間的“超額備貨”效應(yīng)消退,海外客戶進(jìn)入去庫(kù)存周期;三是海運(yùn)價(jià)格從疫情期間的極端高位回調(diào),雖降低了物流成本,但也意味著此前的“搶出口”紅利消失。
二、壁壘疊加:貿(mào)易保護(hù)主義抬頭
更令中國(guó)零部件企業(yè)感到壓力的是貿(mào)易環(huán)境的系統(tǒng)性變化。
美國(guó)方面,2024年5月,美國(guó)政府宣布對(duì)自中國(guó)進(jìn)口的電動(dòng)汽車、鋰電池、光伏電池等產(chǎn)品加征關(guān)稅,其中電動(dòng)汽車關(guān)稅從25%提升至100%。雖直接針對(duì)整車,但供應(yīng)鏈傳導(dǎo)效應(yīng)明顯——多家美國(guó)主機(jī)廠開始要求供應(yīng)商減少對(duì)中國(guó)零部件的依賴,部分核心部件如電控、傳感器、鋁合金輪轂被要求“去中國(guó)化”。《通脹削減法案》(IRA)對(duì)本土電池組件和關(guān)鍵礦物的補(bǔ)貼門檻持續(xù)提高,中國(guó)零部件企業(yè)難以進(jìn)入補(bǔ)貼名單。
歐盟方面,2023年10月啟動(dòng)對(duì)中國(guó)電動(dòng)汽車的反補(bǔ)貼調(diào)查,并于2024年7月起加征臨時(shí)反補(bǔ)貼稅。盡管主要針對(duì)整車,但歐盟同時(shí)收緊了對(duì)外國(guó)補(bǔ)貼的審查規(guī)則,多家中國(guó)零部件企業(yè)在歐并購(gòu)、設(shè)廠面臨更嚴(yán)格的安全審查和環(huán)保、勞工標(biāo)準(zhǔn)約束。歐盟碳邊境調(diào)節(jié)機(jī)制(CBAM)逐步落地,增加了鋼鐵、鋁等原材料密集型零部件的合規(guī)成本。
其他市場(chǎng)方面,印度、土耳其、巴西等國(guó)近年來頻繁發(fā)起反傾銷調(diào)查,涉及車輪、緊固件、玻璃等品類,進(jìn)一步壓縮了中國(guó)零部件的出口空間。據(jù)中國(guó)機(jī)電產(chǎn)品進(jìn)出口商會(huì)統(tǒng)計(jì),2023年全年涉及汽車零部件的貿(mào)易救濟(jì)案件達(dá)17起,創(chuàng)歷史新高。
三、陣痛背后的深層原因:競(jìng)爭(zhēng)格局重構(gòu)
表面看,貿(mào)易陣痛源于短期需求波動(dòng)和貿(mào)易政策收緊,但深層邏輯是全球汽車產(chǎn)業(yè)鏈正在經(jīng)歷競(jìng)爭(zhēng)格局重構(gòu)。
其一,中國(guó)在新能源汽車零部件領(lǐng)域崛起過快,引發(fā)傳統(tǒng)汽車強(qiáng)國(guó)的防御性反應(yīng)。動(dòng)力電池、電機(jī)、電控、熱管理等“三電”系統(tǒng),中國(guó)企業(yè)的全球市場(chǎng)份額持續(xù)攀升。寧德時(shí)代、比亞迪、匯川技術(shù)等企業(yè)在歐洲、東南亞加速布局,使得當(dāng)?shù)馗?jìng)爭(zhēng)對(duì)手感受到巨大壓力,進(jìn)而推動(dòng)政策制定者出臺(tái)保護(hù)措施。
其二,全球供應(yīng)鏈從“效率優(yōu)先”轉(zhuǎn)向“安全優(yōu)先”。疫情、地緣沖突、航道中斷等事件讓跨國(guó)車企意識(shí)到過度集中的供應(yīng)鏈存在風(fēng)險(xiǎn)。雖然中國(guó)零部件仍具成本優(yōu)勢(shì),但“中國(guó)+1”戰(zhàn)略逐漸成為主流——跨國(guó)車企在保留中國(guó)供應(yīng)基地的積極扶持墨西哥、東歐、東南亞、印度等替代產(chǎn)能。這并不意味著立即脫鉤,但長(zhǎng)期看將分流增量訂單。
其三,中國(guó)零部件產(chǎn)業(yè)自身面臨轉(zhuǎn)型升級(jí)壓力。過去以“低附加值、大批量”為主的出口模式遇阻,高附加值、高技術(shù)含量的產(chǎn)品如智能座艙、線控底盤、車規(guī)級(jí)芯片等對(duì)外依賴仍存,而自身這些高端產(chǎn)品的出口競(jìng)爭(zhēng)力尚未完全建立。低端受擠壓、高端待突破,正是一個(gè)典型的結(jié)構(gòu)性陣痛期。
四、企業(yè)應(yīng)對(duì):從“產(chǎn)品出海”到“產(chǎn)能出海”
面對(duì)重重壓力,中國(guó)零部件企業(yè)的應(yīng)對(duì)策略已從簡(jiǎn)單的產(chǎn)品出口轉(zhuǎn)向更復(fù)雜的全球化經(jīng)營(yíng)。
一是加速海外建廠。據(jù)不完全統(tǒng)計(jì),2023年以來,已有超過30家中國(guó)汽車零部件上市公司公告在海外設(shè)立生產(chǎn)基地或研發(fā)中心,目的地集中在墨西哥、匈牙利、波蘭、泰國(guó)、印尼、摩洛哥等地。例如,均勝電子在墨西哥擴(kuò)建安全系統(tǒng)工廠,旭升集團(tuán)在墨西哥投建鋁壓鑄基地,寧德時(shí)代與福特合作在美國(guó)密歇根州建設(shè)電池工廠(雖因政治因素一度暫停,但仍在尋求替代方案)。墨西哥憑借《美墨加協(xié)定》的零關(guān)稅優(yōu)勢(shì),成為中國(guó)零部件進(jìn)入北美市場(chǎng)的熱門跳板。
二是技術(shù)升級(jí)與品牌建設(shè)。越來越多企業(yè)加大研發(fā)投入,向系統(tǒng)集成、模塊化供貨轉(zhuǎn)型。過去單一出口剎車盤、輪轂的企業(yè),現(xiàn)在能夠供應(yīng)整個(gè)制動(dòng)模塊或輕量化底盤系統(tǒng)。部分企業(yè)開始以自有品牌進(jìn)入海外售后市場(chǎng)(AM),逐步改變貼牌代工的低利潤(rùn)模式。
三是市場(chǎng)多元化。除了傳統(tǒng)歐美市場(chǎng),中東、拉美、東盟、中亞等“一帶一路”沿線國(guó)家成為新的增長(zhǎng)點(diǎn)。2024年上半年,中國(guó)對(duì)中東地區(qū)汽車零部件出口同比增長(zhǎng)18.5%,對(duì)中亞五國(guó)增長(zhǎng)27.3%。盡管單個(gè)市場(chǎng)體量有限,但疊加效應(yīng)開始顯現(xiàn)。
五、展望:陣痛之后能否迎來新生?
中國(guó)汽車零部件貿(mào)易的陣痛,本質(zhì)上是全球化邏輯變局下的短周期壓力與長(zhǎng)周期轉(zhuǎn)型的疊加。短期看,四季度歐美假期補(bǔ)庫(kù)、國(guó)內(nèi)以舊換新政策拉動(dòng)商用車及售后件出口,可能帶來微弱回升,但全年出口增速預(yù)計(jì)將維持個(gè)位數(shù)。
中期來看,行業(yè)洗牌將加劇。缺乏核心技術(shù)、過度依賴單一市場(chǎng)、環(huán)保與合規(guī)能力不足的中小出口企業(yè)將承壓甚至退出;而具備全球產(chǎn)能布局、研發(fā)能力、多市場(chǎng)客戶結(jié)構(gòu)的企業(yè)將獲得更大份額。
長(zhǎng)期而言,中國(guó)汽車零部件產(chǎn)業(yè)能否真正跨越陣痛,取決于三個(gè)關(guān)鍵:一是技術(shù)創(chuàng)新能否在智能化、電動(dòng)化領(lǐng)域形成持續(xù)領(lǐng)先的優(yōu)勢(shì);二是全球化經(jīng)營(yíng)能否從“制造出海”進(jìn)化到“品牌出海”與“標(biāo)準(zhǔn)輸出”;三是能否在貿(mào)易摩擦中找到與主要市場(chǎng)共存的規(guī)則和路徑。
陣痛并不可怕,它提醒我們:靠成本優(yōu)勢(shì)出口批量零部件的時(shí)代已經(jīng)落幕。下一個(gè)十年,屬于那些用技術(shù)實(shí)力、全球視野和合規(guī)韌性重新定義中國(guó)制造的企業(yè)。
最新產(chǎn)品